
找一个切入点,继续看二季报。
在《能扛过12年,年化还超12%!这批基金经理二季报说了什么》的评论区,有读者留言想看近12年年化回报超12%的,筛选条件为近12年区间回报,而不是任职年限大于12年(还是有区别的)。
不过,12年还是有点苛刻,我还是按照近10年区间年化回报超10%来拉拉数据吧——满足条件的灵活配置型基金仅37只(多份额仅保留A份额,本文只写灵活配置型基金),下面分享一下数据。
一、近十年年化回报超10%
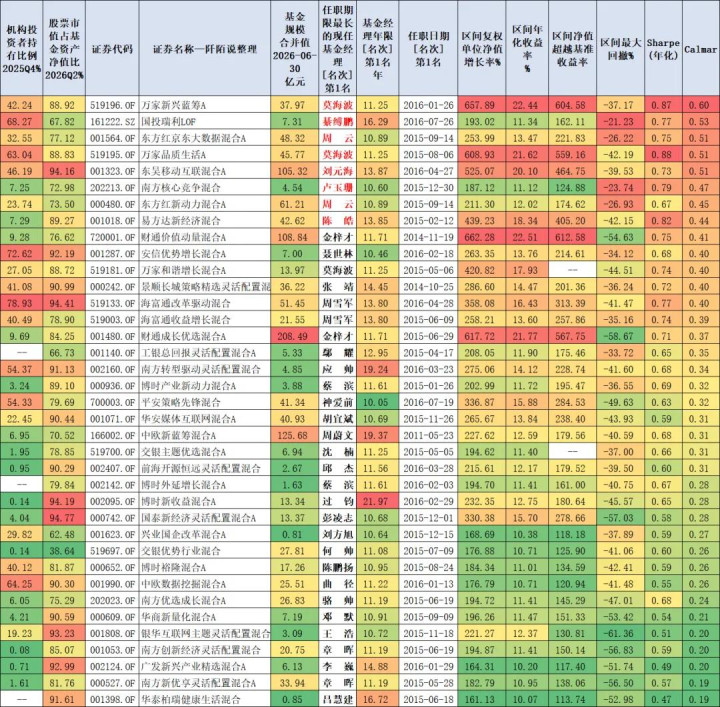
37只基金按照2016年8月1日至2026年7月31日区间复权单位净值增长率由高到低排序如下:其中莫海波有3只上榜,蔡滨、金梓才、章晖、周云、周雪军各有2只基金上榜,有1只基金上榜的基金经理有陈皓、陈鹏扬、邓默、过钧、何帅、胡宜斌、李巍、刘方旭、刘元海、卢玉珊、骆帅、吕慧建、聂世林、彭凌志、綦缚鹏、邱杰、曲径、神爱前、沈楠、王浩、鄢耀、应帅、张靖、周蔚文。
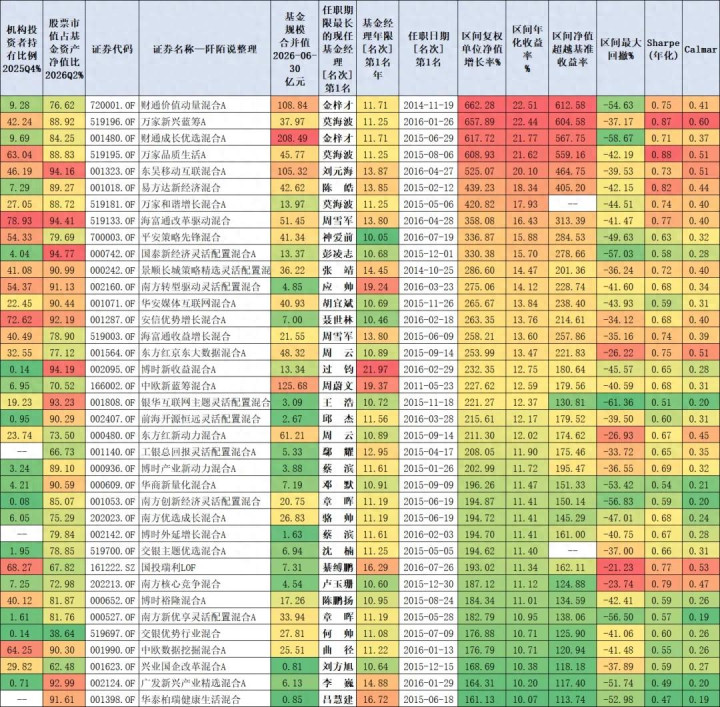
排名第一的是金梓才,区间(2016年8月1日至2026年7月31日)回报662.28%,年化回报22.51%,区间净值超越基准回报612.58%,区间最大回撤-54.63%,夏普比率0.75,卡玛比率0.64。
其实看卡玛比率,莫海波更胜一筹,莫海波的近十年区间最大回撤只有-37.17%。
下图是按照卡玛比率排序,莫海波、綦缚鹏、周云、刘元海、卢玉珊、陈皓等性价比更高一些。
二、近十年阶段性回报情况
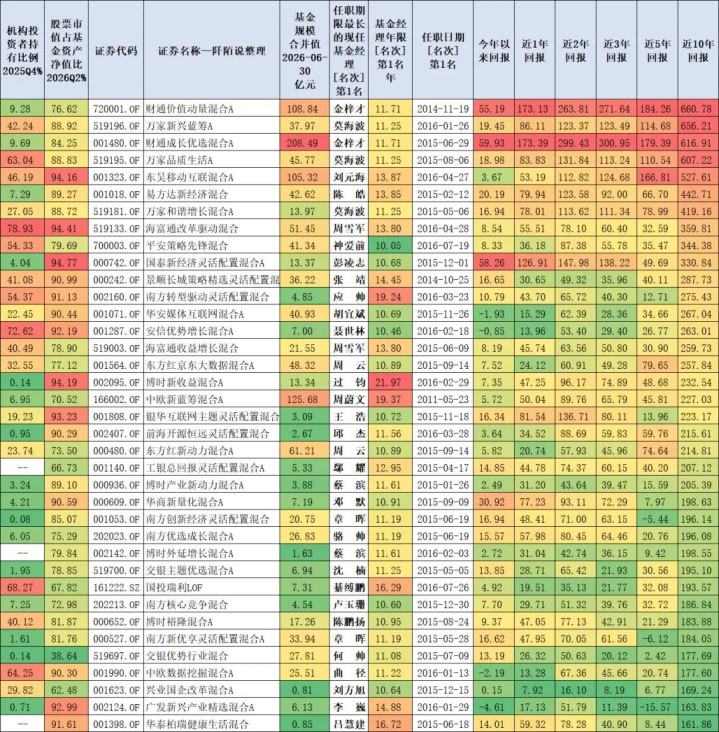
37只基金按照系统显示的近10年回报由高到低排序如下,和上表数据细微的不同应该是开始时间相差了一两天造成的,基本不影响阅读效果。
三、行业配置是否均衡
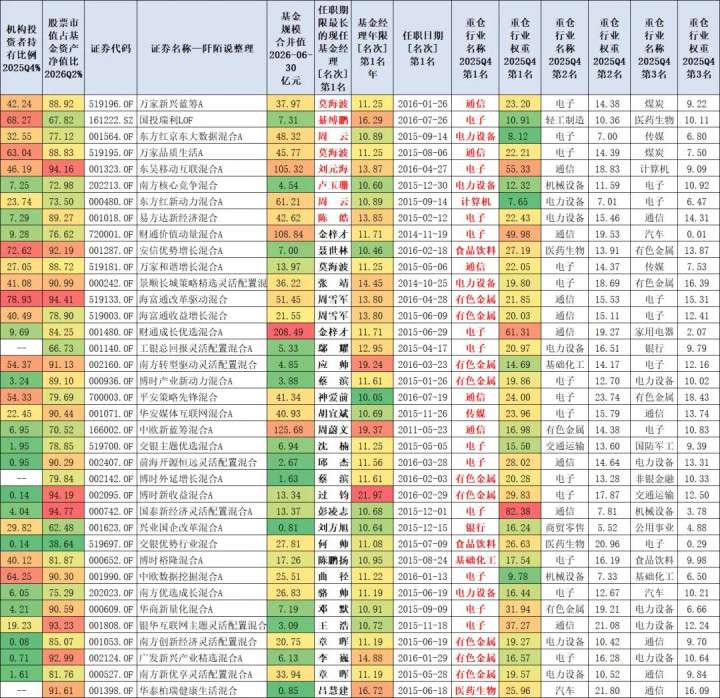
按照区间卡玛比率由高到低排序,展示他们2025Q4第一重仓、第二重仓、第三重仓行业及其权重信息如下,可以大致看得出基金经理行业配置是否均衡。綦缚鹏、周云、卢玉珊等行业配置非常非常均衡的。
四、基金经理换手率如何
37位基金经理分别展示他们2025H1、2025H2换手率情况如下,神爱前、邱杰、曲径、邓默的换手率相对高一些,曲径是量化基金经理,换手率高是大概率的事。
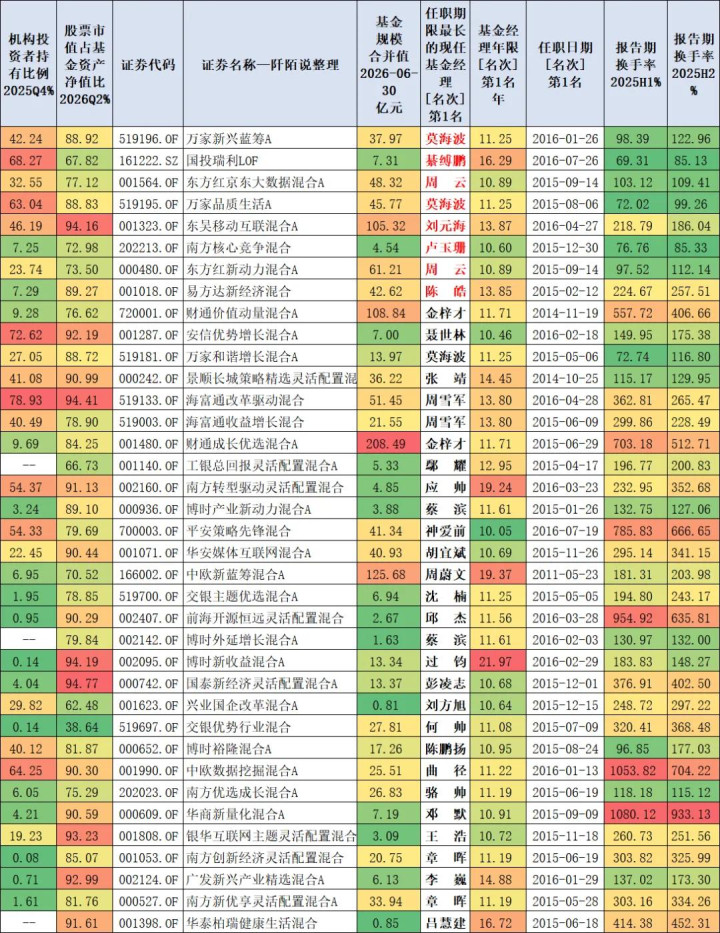
假设要求2025H2换手率小于400%,重新排序保留卡玛比率排名前20名,则可以得到下表。
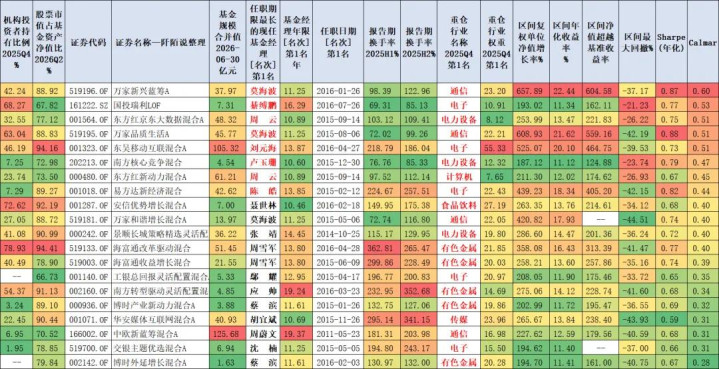
我从中挑选一些之前没有提及的基金经理,简单展开看看二季报。
4.1、綦缚鹏-国投瑞利LOF
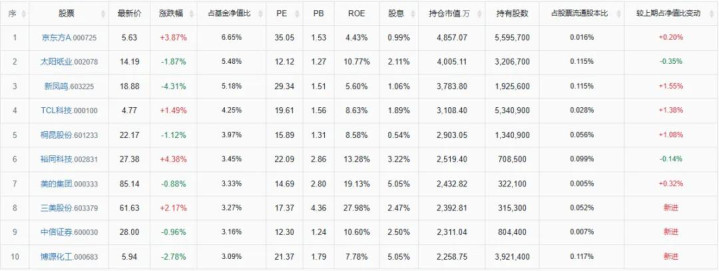
二季报显示重仓股新面孔有三美股份、中信证券、博源化工。PS.提及重仓股不构成投资建议,只是为了看清楚基金经理布局的方向,个股有风险,投资需谨慎。
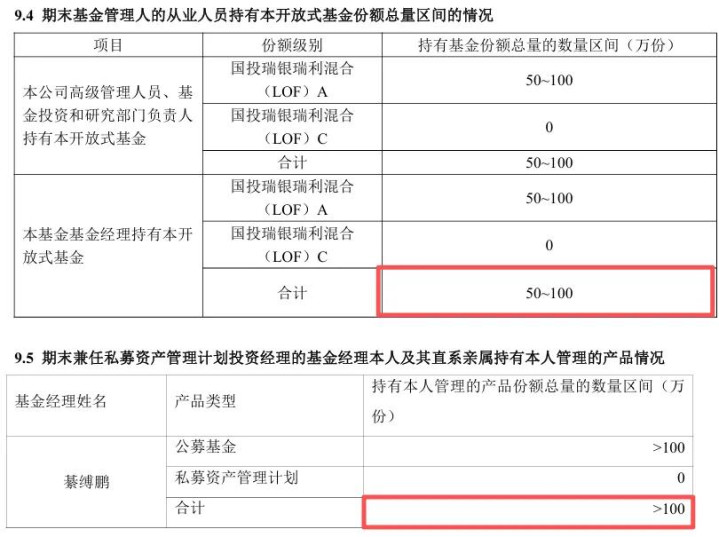
查询2025年年报,綦缚鹏持有该基金A份额区间在50~100万份,另外,期末兼任私募资产管理计划投资经理的基金经理本人及其直系亲属持有本人管理的产品为大于100万份。
綦缚鹏在2026年二季报中说,
二季度,市场极致分化,投资者集中追捧AI硬件相关标的,非AI硬件相关行业板块则面临 资金流出压力。
二季度,本产品主要变化有两个:一是权益的仓位下降;二是个股数量减少,个股集中度提升。
原因在于前面提到的市场极致分化,年初以来,全部A股仅约三分之一股票有正收益,全部A股涨幅中位数约-14%,投资结构比仓位重要。
另外,我们减持了部分股价超过内在价值过多的股票,也减持了部分景气持续偏弱且短期看不到改善的个股。
展望后市,我们继续保持乐观。
当前市场结构下,除AI硬件之外的有投资价值的公司越来越多,而“资产荒”日益严重。
我们认为同之前相比,可选标的在增加,且标的股票价格可能会变得更加便宜,这是我们乐于见到的情况,我们留有足够的时间和仓位买入优质公司。
2、莫海波-万家品质生活A
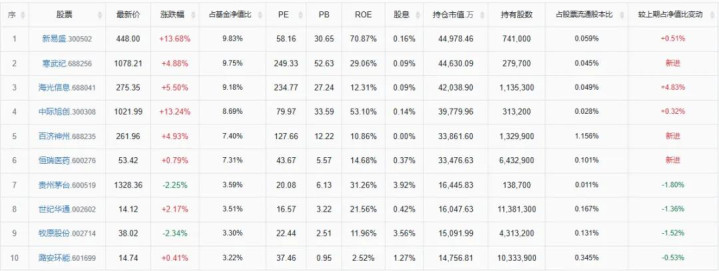
二季报显示重仓股新面孔有寒武纪、百济神州、恒瑞医药。PS.提及重仓股不构成投资建议,只是为了看清楚基金经理布局的方向,个股有风险,投资需谨慎。
在2026年二季报中,莫海波说,
二季度增加了对创新药的配置,目前主要持仓在光模块、创新药、部分消费、游戏等行业,仓位在90%左右。
海外市场方面,美伊局势缓和推动油价回落,但美联储政策及美国经济数据波动较大,市场风险偏好提升有限,美元、美债利率依旧偏强。国内经济数据偏弱,但政策托底预期明确,市场整体环境具备支撑基础。
产业层面,AI仍是核心主线,行业进入发展第四年,生态闭环逐步成型,AI应用落地持续向好,有效缓解资本开支与云厂商现金流压力,光模块需求维持高增。
同时国内“国芯+国模”自主可控闭环加速成型,国产算力渗透率将持续提升。
此外,国内资产价格企稳、经济结构升级,传统行业有望迎来再通胀周期,实现盈利修复,市场风格将趋于均衡,行情呈现扩散轮动特征。
行业配置上重点把握三大赛道:
一是光模块,行业业绩兑现能力强、格局优质,头部企业估值性价比突出,新技术持续迭代,2026年海外大客户订单落地将进一步提升板块业绩确定性;
二是创新药,行业处于政策、出海、盈利三重拐点,出海交易爆发,前沿管线具备全球竞争力,头部企业开启盈利兑现,AI赋能更打开长期成长空间;
三是消费,行业前期跌幅充分,龙头企业已现触底态势,叠加地产企稳、居民收入预期改善及促消费政策加持,行业复苏趋势明确;同时同步看好游戏板块投资机会。
4.3、刘元海-东吴移动互联混合A
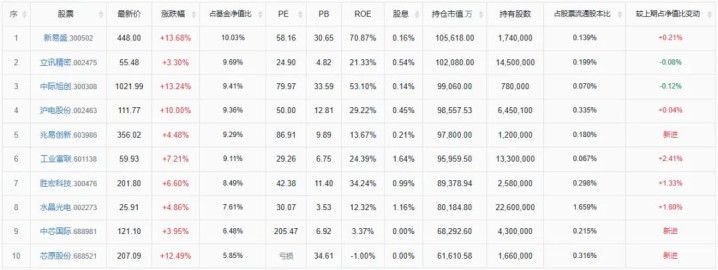
二季报显示重仓股新面孔有兆易创新、中芯国际、芯原股份。PS.提及重仓股不构成投资建议,只是为了看清楚基金经理布局的方向,个股有风险,投资需谨慎。
在2026年二季报中,刘元海说,
2 季度本基金配置方向相对集中在AI产业链方向,包括:AI算力产业链、存储以及AI应用等。
由于2季度碳酸锂期货价格呈现比较大波动,所以本基金适当降低汽车电动化配置比例。
与此同时,本基金适当加大了国产算力产业链的配置,包括存储、晶圆制造以及AI芯片设计等。
整体来看,2季度本基金运行相对平稳,基金净值也取得较快反弹。
展望3季度乃至下半年,我们对A股市场行情相对积极乐观。
我们认为,2026年A股上市公司盈利增速见底回升趋势有望相对比较明确。
随着A股赚钱效应的体现,下半年A股市场流动性也有望逐步向好。
从策略角度看,2季度市场通常会“决断”选择有产业趋势有基本面的行业作为全年投资关注主线。
我们认为,科技特别是AI产业链仍然有望成为下半年A股市场重要投资关注主线之一。
虽然2023年至今科技股行情持续有3年半,并且近期科技股股价也出现较大幅度波动,但是无论是从pc互联网和移动互联网科技股行情持续时间经验看,还是当前AI产业发展阶段看, 我们认为这一轮由AI驱动的科技股行情持续时间有可能会超市场预期。
与此同时,从历史经验看,科技股行情拐点或可关注以下两个指标:(1)科技股盈利拐点;(2)估值明显泡沫化。
对于科技股投资方向,当前我们仍然比较关注AI算力产业链投资机会,包括:光模块、PCB、AI 服务器以及国产算力产业链等。
与此同时我们也关注AI应用的投资机会,等待AI应用盈利拐点出现。
我们对下半年A股市场行情仍然相对积极乐观,下半年本基金将继续拥抱AI,围绕AI寻找投资机会,力争为投资者带来更好的持有体验。
4.4、卢玉珊-南方核心竞争混合
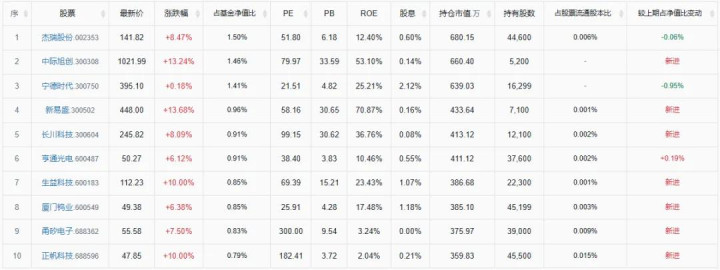
二季报显示重仓股新面孔有中际旭创、新易盛、长川科技、生益科技、厦门钨业、甬矽电子、正帆科技。PS.提及重仓股不构成投资建议,只是为了看清楚基金经理布局的方向,个股有风险,投资需谨慎。
卢玉珊的持仓集中度非常低,前十大重仓股集中度只有10.47%。2025年年报显示她全部持仓有419只,个股非常分散。
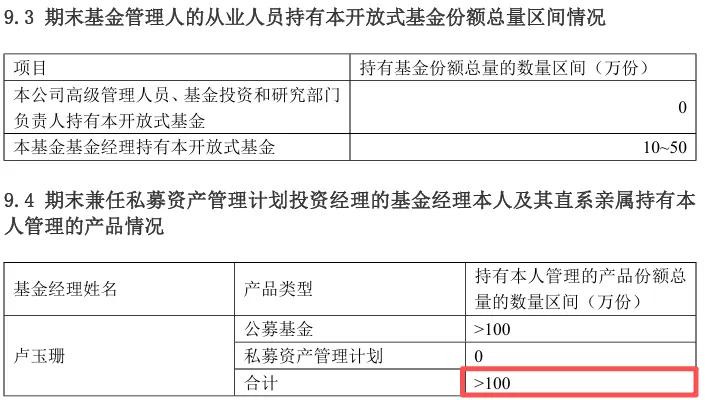
2025年基金年报显示,期末兼任私募资产管理计划投资经理的基金经理本人及其直系亲属持有本人管理的产品为大于100万份。
在2026年二季报中,卢玉珊说,
报告期内主要增配了电子、通信、机械设备等方向,减持了基础化工、有色金属等资源 品方向。
电子和通信持仓贡献正收益,资源品减仓有效控制了回撤。
展望后市,中长期仍然看好权益市场的表现,结构上经历5-6月极致行情和业绩真空期 后,我们判断市场有适度再平衡的需求。
外部环境上,我们保持对国际地缘政治及贸易保护 扰动的关注和全球科技进展。
结构上,我们重点看好的方向包括:一是受益于海外能源成本 抬升而获得竞争力进一步提升的中国制造业;二是光通信与半导体为主的硬科技方向,以AI算力资本开支持续性和国产替代为核心驱动,景气确定性较高;三是估值经过充分调整、中报业绩有望超预期的细分消费方向。
4.5、聂世林-安信优势增长混合A
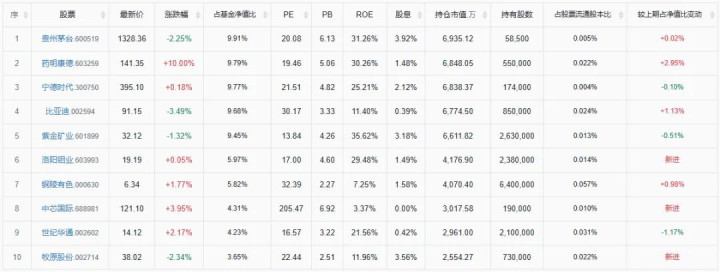
二季报显示重仓股新面孔有洛阳钼业、中芯国际、牧原股份。PS.提及重仓股不构成投资建议,只是为了看清楚基金经理布局的方向,个股有风险,投资需谨慎。
在2026年二季报中,聂世林说,
市场表现越来越体现为产业趋势驱动,行业配置的重要性显著高于仓位管理和个股选择。
我们始终认为,人工智能是继移动互联网之后最重要的一次技术革命,将深刻改变未来社会 的生产和生活方式,因此长期坚定看好AI产业的发展前景。
但与此同时,我们也关注到,当前部分AI产业链资产的估值已明显透支短期盈利预期。
大模型仍在快速迭代,产业整体投资回报率有待进一步验证。
因此,我们对AI产业坚持“长期乐观、短期谨慎”的判断。
组合运作方面,二季度我们继续坚持均衡配置策略,不参与短期过度拥挤的交易。
在保持对科技成长板块长期关注的同时,更加重视估值与基本面的匹配关系,重点关注三类被市场阶段性低估的资产:一是受宏观预期扰动影响的资源品,其长期需求仍将受益于新能源和AI基础设施建设;二是创新药板块,行业基本面持续改善;三是处于周期底部、未来供需格局有望改善的部分传统行业。
4.6、张靖-景顺长城策略精选灵活配置混合A
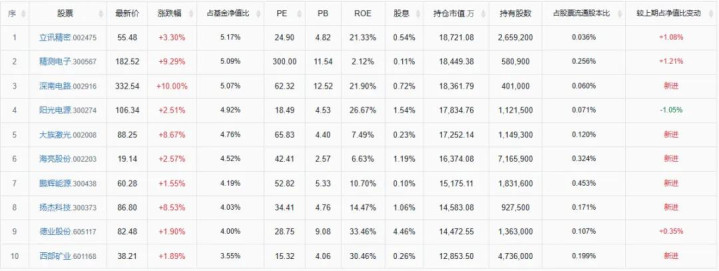
二季报显示重仓股新面孔有深南电路、大族激光、海亮股份、鹏辉能源、扬杰科技、西部矿业。PS.提及重仓股不构成投资建议,只是为了看清楚基金经理布局的方向,个股有风险,投资需谨慎。
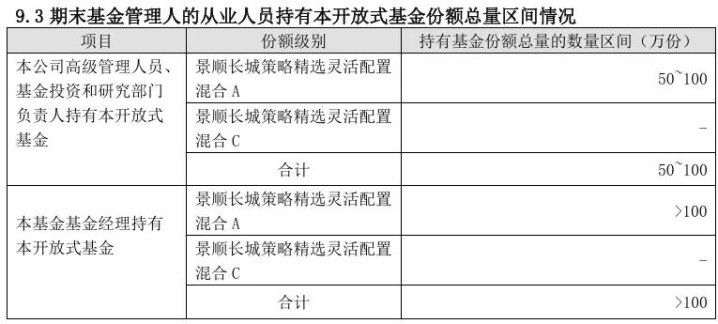
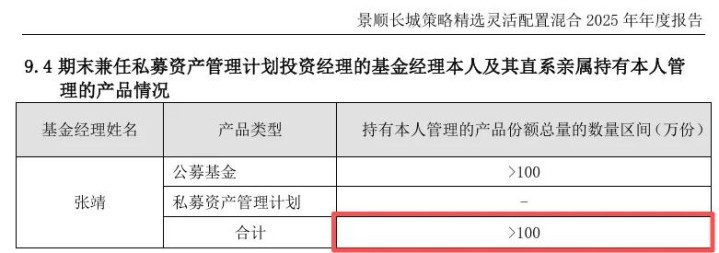
查询2025年基金年报,张靖持有自己在管的景顺长城策略精选灵活配置混合A超100万份,且期末兼任私募资产管理计划投资经理的基金经理本人及其直系亲属持有本人管理的产品为大于100万份。
在2026年二季报中,张靖说,
本基金坚持均衡的配置思路,围绕稀缺性的有色为代表的“硬资源”,AI相关电力电子设备和电子器件为代表的“硬科技”,以及格局稳定、经营稳健、现金流充裕的个股为代表的“硬现金”三个方向进行均衡配置。
AI资本开支的资金来源从经营性现金流向资本市场融资过渡,财务从软约束逐步进入硬约束阶段,商业落地的重要性愈发关键,算力投资将愈发谨慎,存储等上游价格的暴涨使得算力成本居高不下,也将降低投资的产出效应,我们更关注算力的降本和规模产生释放的投资机会。
AI对与TMT产业链的重塑过程将持续深化,结构性的投资机会仍将持续。
电力依然是中长期的刚性需求,储能、电力设备仍有较大的成长空间。
随着伊朗局势的缓解,原油价格已回落至接近冲突前位置,通胀及加息预期将逐步缓解,看好供需紧平衡金属价格的回归。
另外关注化工行业在伊朗局势缓解后库存回补带来的投资机会。
4.7、周雪军-海富通改革驱动混合
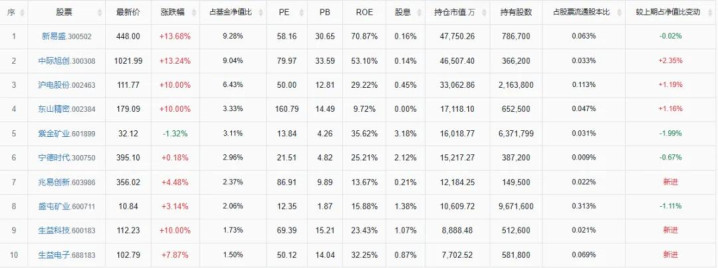
二季报显示重仓股新面孔有兆易创新、生益科技、生益电子。PS.提及重仓股不构成投资建议,只是为了看清楚基金经理布局的方向,个股有风险,投资需谨慎。
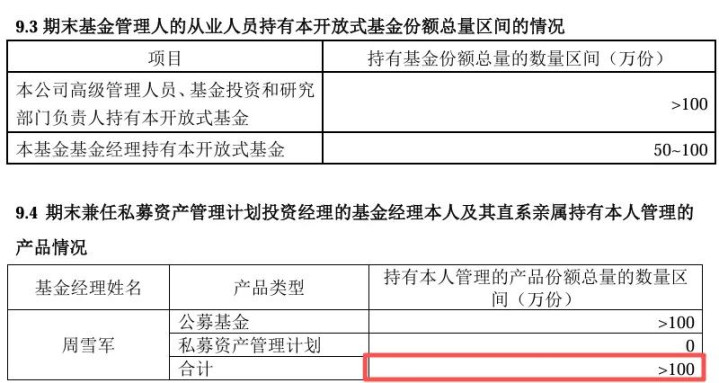
查询2025年基金年报,周雪军持有自己在管的海富通改革驱动混合份额区间为50~100万份,且期末兼任私募资产管理计划投资经理的基金经理本人及其直系亲属持有本人管理的产品为大于100万份。
在2026年二季报周雪军观点总结:
操作上,产品坚守科技成长+周期制造双主线,实现稳健业绩增长。
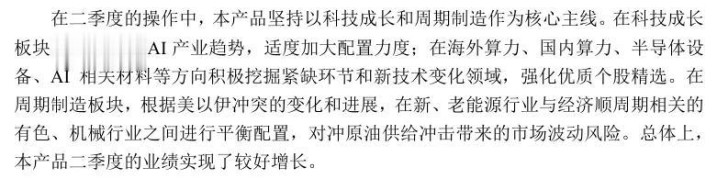
科技端重点加码AI产业,聚焦海内外算力、半导体设备、AI新材料等紧缺赛道与新技术领域,精选优质成长个股。
周期制造端灵活均衡配置新旧能源、有色、机械等顺周期板块,结合地缘局势调整仓位,对冲原油供给波动风险,通过板块平衡降低组合波动。
以上是我的投资思考,不一定对,做个记录方便未来反思、错得明白,谨供大家参考。当是抛砖引玉,大家可以在评论区参与讨论。本文是自己的梳理笔记,所有内容均是个人研究,不构成投资建议,请大家更关注客观数据,基金有风险,投资需谨慎。
风险提示:本文所有内容仅为个人观点与思考记录,基于公开信息及主观分析,旨在分享交流,不构成任何形式的投资建议或决策依据。市场有风险,投资需谨慎。文中提及的行业趋势、公司案例或数据结论,均可能存在信息滞后、认知偏差或未预见的变动因素,读者应结合自身情况独立判断。本人不对任何因参考本文内容而产生的直接或间接投资结果负责,亦不承担由此引发的法律责任。请务必理解:投资决策是个人行为,盈亏自负。
众和配资提示:文章来自网络,不代表本站观点。